Domain kühlflüssigkeiten.de kaufen?
Wir ziehen mit dem Projekt
kühlflüssigkeiten.de um.
Sind Sie am Kauf der Domain
kühlflüssigkeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kühlflüssigkeiten.de kaufen?
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
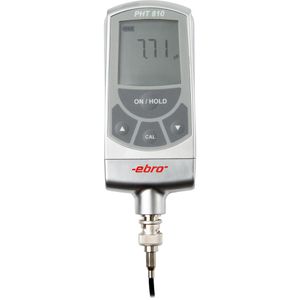
ebro PH-Messgerät PHT 810 digital, für Flüssigkeiten, Temperatur, IP67Ermittlung des pH-Wertes und Temperatur Zuverlässige und sichere Messung von Flüssigkeiten und halbfesten Medien Robuste und austauschbare pH-Elektrode Einfache Bedienung über die Tastatur Hold-Funktion um den momentan gemessenen Wert festzuhalten Automatische Kalibrierung mittels optionaler Kalibrierlösung Einstellbarer Messintervall von 1 Sek. bis 15 Sek. Staub- und strahlwassergeschützt (IP67) Kompaktes und handliches Format mit digitaler Anzeige Robustes ABS-Kunststoffgehäuse Automatische Abschaltung bei Nichtgebrauch Merkmale: Messung von: pH-Wert, Temperatur geeignet für: Flüssigkeiten weitere Produktinformationen: Messbereich pH-Wert: 0 bis 14 pH Auflösung: 0,01 pH Genauigkeit: +-0,03 pH Messbereich Temperatur: 0°C bis 120°C Funktionen: HOLD Spannungsversorgung: 1 x CR2477 Batterie Maße: 11,5 x 5,4 x 2,2 cm (LxBxH) Gewicht: 90 g sonstiges: Automatische Kalibrierung mittels optionalen Kalibrierset möglich, Kunststoff-Elektrode, Auswahl der Temperatureinheit °C/°F, Batteriestandanzeige, automatische Abschaltung216,57 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
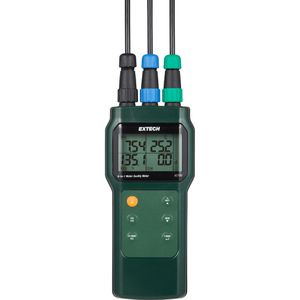
Extech PH-Messgerät EC700 digital, für Flüssigkeiten, TDS, Leitfähigkeit, Salzgehalt & TemperaturPH-Messgerät inkl. 3 Sonden Gleichzeitige Messwertanzeige über großes LC-Display Ermittlung des pH-Wertes, Leitfähigkeit, Temperatur, TDS & des Salzgehaltes Kann zusätzlich auch die Sauerstoffsättigung bestimmen Handliches Gehäusedesign mit wechselbarer Sonde Interner Speicher für 99 Messwerte zur Analyse von Trends und Entwicklungen Staub- und strahlwassergeschützt (IP67) Ideal zur Messung von Aquakulturen, in Laboren & Wasseraufbereitungswerken Merkmale: Messung von: pH-Wert, Temperatur, Leitfähigkeit, TDS, Salzgehalt geeignet für: Flüssigkeiten Ausführung: mit Datenlogger weitere Produktinformationen: Messbereich pH-Wert: 2.00 bis 12.00 pH Auflösung: 0,01 pH Genauigkeit: +-0,01 pH Messbereich Temperatur: 0°C bis 50°C Auflösung: 0,1°C Genauigkeit: +-1°C Messbereich Leitfähigkeit: 0 bis 199.9 µS/cm, 0 bis 1999 µS/cm / 0 bis 19.99 mS/cm / 0 bis 150.0 mS/cm Auflösung: 0,1 µS/cm Genauigkeit: +-1,5% Messbereich TDS: 0 bis 199.9 ppm / 0 bis 1999 ppm / 0 bis 19.99 ppt / 0 bis 150.0 ppt Auflösung: 0,01 ppt Genauigkeit: +-1 % Messbereich Salzgehalt: 0 bis 10.00 ppt, 10.0 bis 42.0 ppt (Meerwasser) Auflösung: 1,5 % Genauigkeit: +-0,01 ppt, 0,1 ppt (Meerwasser) Messbereich Sauerstoffsättigung: 0.01 bis 199,9 % Auflösung: 0 mg/L Genauigkeit: +-3 % Spannungsversorgung: 4 x 1,5 LR44 Batterie Maße: 16,9 x 7,8 x 4,3 cm (LxBxH) Gewicht: 200 g Lieferung: inkl. Batterien, pH-Sonde, Leitfähigkeits-Sonde, Sauerstoff-Sonde539,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kühlerfrostschutz KFS 12++ LIQUI MOLY 21135 Kühler Frostschutz Kühlerschutz 5LBeschreibung Wirkstoffkombination mit ausgeklügeltem Inhibitorenpaket aufgrund Hybridtechnologie. Bietet über die gesamte Motorlebensdauer hervorragenden Schutz vor Frost, Korrosion und Überhitzung. Amin-, borat-, nitrit- und phosphatfreies Kühlerschutzmittel auf Basis von Ethylenglykol. Einsatzgebiet Für Motoren aus Gusseisen, Aluminium oder deren Kombination sowie Kühlsysteme mit Aluminium und/oder Kupferlegierungen. Speziell für Leichtmetallmotoren, bei denen ein besonderer Aluminiumschutz bei höheren Temperaturen verlangt wird. Für Pkw, Nfz, Busse, Landmaschinen sowie stationäre Motoren und Geräte, die einen Kühlerfrostschutz dieser Qualität fordern. Anwendung Kühlsystem mit Kühler-Reiniger von LIQUI MOLY (Art.-Nr. 3320) reinigen. Kühlsystem entleeren und mit ausreichend Wasser spülen. Gemäß Mischtabelle mit Kühlerfrostschutz KFS 12++ und Wasser befüllen. Hierzu empfehlen wir destilliertes Wasser. Je nach Wasserhärte und Qualität (Härte nicht größer als 3,566 mmol/l) ist auch eine Verdünnung mit Leitungswasser möglich. Entsorgung entsprechend der örtlichen Vorschriften. Wechselintervall je nach Herstellervorschrift. Nur in unverdünntem Zustand lagern. Mischbar mit Kühlmitteln auf Basis Ethylenglykol. MISCHTABELLE Frostschutz Wasser Schutz bis 1 Teil 2 Teile -20 °C 1 Teil 1 Teil -40 °C 2 Teile 1 Teil -68 °C27,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kühlerfrostschutz KFS 11 LIQUI MOLY 21150 Kühler Frostschutz Kühlerschutz 5LBeschreibung Kühlerschutzmittel auf Basis von Ethylenglykol. Wirkstoffkombination mit speziellem Inhibitorenpaket aufgrund Hybridtechnologie. Schützt hervorragend vor Frost, Korrosion sowie Überhitzung und ist amin-, nitrit- und phosphatfrei. Sichert im abgestimmten Mischungsverhältnis mit Wasser den ganzjährigen Fahrzeugbetrieb. Einsatzgebiet Für Motoren aus Gusseisen, Aluminium oder deren Kombination sowie Kühlsysteme mit Aluminium und/oder Kupferlegierungen. Für Pkw, Nfz, Motorräder, Landmaschinen sowie stationäre Motoren und Geräte, die einen Kühlerfrostschutz dieser Qualität fordern. Anwendung Kühlsystem mit Kühlerreiniger von LIQUI MOLY (Art.-Nr. 3320) reinigen, entleeren und mit ausreichend Wasser spülen. Gemäß Mischtabelle mit Kühlerfrostschutz KFS 11 und Wasser befüllen. Hierzu empfehlen wir destilliertes Wasser. Je nach Wasserhärte und Qualität (Härte nicht größer als 3,566 mmol/l) ist auch eine Verdünnung mit Leitungswasser möglich. Entsorgung entsprechend der örtlichen Vorschriften. Wechselintervall je nach Herstellervorschrift. Nur in unverdünntem Zustand lagern. Mischbar mit Kühlmitteln auf Basis Ethylenglykol. MISCHTABELLE Frostschutz Wasser Schutz bis 1 Teil 2 Teile -20 °C 1 Teil 1 Teil -40 °C 2 Teile 1 Teil -68 °C28,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **

Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Adler AD 7751 Klimaanlage Weiß Heiz- und Kühlfunktion Temperatur individuell einstellbarDer Adler AD 7751 bietet Ihnen ein hohes Maß an Komfort, Effizienz und Flexibilität. Der Adler AD 7751 LED-Luftvorhang ist die perfekte Lösung für die effiziente und bequeme Steuerung der Raumtemperatur. Mit fortschrittlicher Technologie und einer Vielzahl an Funktionen sorgt er für thermischen Komfort in verschiedenen Räumen. Ob für den Winter oder Sommer, dieser Luftvorhang bietet sowohl Heiz- als auch Kühlluftfunktionen und kann mit verschiedenen Steuerungsoptionen an individuelle Bedürfnisse angepasst werden. Dank des übersichtlichen LED-Displays und der praktischen Fernbedienung lässt sich der Adler AD 7751 einfach bedienen. Die integrierte Uhr, der programmierbare Timer und die automatische Temperaturregelung ermöglichen eine noch flexiblere Nutzung. Ob Sie die Temperatur für einen bestimmten Zeitraum anpassen oder das Gerät programmieren möchten, der Adler AD 7751 lässt keine Wünsche offen.44,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
ebro PH-Messgerät PHT 810 digital, für Flüssigkeiten, Temperatur, IP67Ermittlung des pH-Wertes und Temperatur Zuverlässige und sichere Messung von Flüssigkeiten und halbfesten Medien Robuste und austauschbare pH-Elektrode Einfache Bedienung über die Tastatur Hold-Funktion um den momentan gemessenen Wert festzuhalten Automatische Kalibrierung mittels optionaler Kalibrierlösung Einstellbarer Messintervall von 1 Sek. bis 15 Sek. Staub- und strahlwassergeschützt (IP67) Kompaktes und handliches Format mit digitaler Anzeige Robustes ABS-Kunststoffgehäuse Automatische Abschaltung bei Nichtgebrauch Merkmale: Messung von: pH-Wert, Temperatur geeignet für: Flüssigkeiten weitere Produktinformationen: Messbereich pH-Wert: 0 bis 14 pH Auflösung: 0,01 pH Genauigkeit: +-0,03 pH Messbereich Temperatur: 0°C bis 120°C Funktionen: HOLD Spannungsversorgung: 1 x CR2477 Batterie Maße: 11,5 x 5,4 x 2,2 cm (LxBxH) Gewicht: 90 g sonstiges: Automatische Kalibrierung mittels optionalen Kalibrierset möglich, Kunststoff-Elektrode, Auswahl der Temperatureinheit °C/°F, Batteriestandanzeige, automatische Abschaltung216,57 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Extech PH-Messgerät EC700 digital, für Flüssigkeiten, TDS, Leitfähigkeit, Salzgehalt & TemperaturPH-Messgerät inkl. 3 Sonden Gleichzeitige Messwertanzeige über großes LC-Display Ermittlung des pH-Wertes, Leitfähigkeit, Temperatur, TDS & des Salzgehaltes Kann zusätzlich auch die Sauerstoffsättigung bestimmen Handliches Gehäusedesign mit wechselbarer Sonde Interner Speicher für 99 Messwerte zur Analyse von Trends und Entwicklungen Staub- und strahlwassergeschützt (IP67) Ideal zur Messung von Aquakulturen, in Laboren & Wasseraufbereitungswerken Merkmale: Messung von: pH-Wert, Temperatur, Leitfähigkeit, TDS, Salzgehalt geeignet für: Flüssigkeiten Ausführung: mit Datenlogger weitere Produktinformationen: Messbereich pH-Wert: 2.00 bis 12.00 pH Auflösung: 0,01 pH Genauigkeit: +-0,01 pH Messbereich Temperatur: 0°C bis 50°C Auflösung: 0,1°C Genauigkeit: +-1°C Messbereich Leitfähigkeit: 0 bis 199.9 µS/cm, 0 bis 1999 µS/cm / 0 bis 19.99 mS/cm / 0 bis 150.0 mS/cm Auflösung: 0,1 µS/cm Genauigkeit: +-1,5% Messbereich TDS: 0 bis 199.9 ppm / 0 bis 1999 ppm / 0 bis 19.99 ppt / 0 bis 150.0 ppt Auflösung: 0,01 ppt Genauigkeit: +-1 % Messbereich Salzgehalt: 0 bis 10.00 ppt, 10.0 bis 42.0 ppt (Meerwasser) Auflösung: 1,5 % Genauigkeit: +-0,01 ppt, 0,1 ppt (Meerwasser) Messbereich Sauerstoffsättigung: 0.01 bis 199,9 % Auflösung: 0 mg/L Genauigkeit: +-3 % Spannungsversorgung: 4 x 1,5 LR44 Batterie Maße: 16,9 x 7,8 x 4,3 cm (LxBxH) Gewicht: 200 g Lieferung: inkl. Batterien, pH-Sonde, Leitfähigkeits-Sonde, Sauerstoff-Sonde539,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Kühlerfrostschutz KFS 12++ LIQUI MOLY 21135 Kühler Frostschutz Kühlerschutz 5LBeschreibung Wirkstoffkombination mit ausgeklügeltem Inhibitorenpaket aufgrund Hybridtechnologie. Bietet über die gesamte Motorlebensdauer hervorragenden Schutz vor Frost, Korrosion und Überhitzung. Amin-, borat-, nitrit- und phosphatfreies Kühlerschutzmittel auf Basis von Ethylenglykol. Einsatzgebiet Für Motoren aus Gusseisen, Aluminium oder deren Kombination sowie Kühlsysteme mit Aluminium und/oder Kupferlegierungen. Speziell für Leichtmetallmotoren, bei denen ein besonderer Aluminiumschutz bei höheren Temperaturen verlangt wird. Für Pkw, Nfz, Busse, Landmaschinen sowie stationäre Motoren und Geräte, die einen Kühlerfrostschutz dieser Qualität fordern. Anwendung Kühlsystem mit Kühler-Reiniger von LIQUI MOLY (Art.-Nr. 3320) reinigen. Kühlsystem entleeren und mit ausreichend Wasser spülen. Gemäß Mischtabelle mit Kühlerfrostschutz KFS 12++ und Wasser befüllen. Hierzu empfehlen wir destilliertes Wasser. Je nach Wasserhärte und Qualität (Härte nicht größer als 3,566 mmol/l) ist auch eine Verdünnung mit Leitungswasser möglich. Entsorgung entsprechend der örtlichen Vorschriften. Wechselintervall je nach Herstellervorschrift. Nur in unverdünntem Zustand lagern. Mischbar mit Kühlmitteln auf Basis Ethylenglykol. MISCHTABELLE Frostschutz Wasser Schutz bis 1 Teil 2 Teile -20 °C 1 Teil 1 Teil -40 °C 2 Teile 1 Teil -68 °C27,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kühlerfrostschutz KFS 11 LIQUI MOLY 21150 Kühler Frostschutz Kühlerschutz 5LBeschreibung Kühlerschutzmittel auf Basis von Ethylenglykol. Wirkstoffkombination mit speziellem Inhibitorenpaket aufgrund Hybridtechnologie. Schützt hervorragend vor Frost, Korrosion sowie Überhitzung und ist amin-, nitrit- und phosphatfrei. Sichert im abgestimmten Mischungsverhältnis mit Wasser den ganzjährigen Fahrzeugbetrieb. Einsatzgebiet Für Motoren aus Gusseisen, Aluminium oder deren Kombination sowie Kühlsysteme mit Aluminium und/oder Kupferlegierungen. Für Pkw, Nfz, Motorräder, Landmaschinen sowie stationäre Motoren und Geräte, die einen Kühlerfrostschutz dieser Qualität fordern. Anwendung Kühlsystem mit Kühlerreiniger von LIQUI MOLY (Art.-Nr. 3320) reinigen, entleeren und mit ausreichend Wasser spülen. Gemäß Mischtabelle mit Kühlerfrostschutz KFS 11 und Wasser befüllen. Hierzu empfehlen wir destilliertes Wasser. Je nach Wasserhärte und Qualität (Härte nicht größer als 3,566 mmol/l) ist auch eine Verdünnung mit Leitungswasser möglich. Entsorgung entsprechend der örtlichen Vorschriften. Wechselintervall je nach Herstellervorschrift. Nur in unverdünntem Zustand lagern. Mischbar mit Kühlmitteln auf Basis Ethylenglykol. MISCHTABELLE Frostschutz Wasser Schutz bis 1 Teil 2 Teile -20 °C 1 Teil 1 Teil -40 °C 2 Teile 1 Teil -68 °C28,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS DIY 1822 Frostschutzprüfer Kühlwasser Kühler Frostschutz Prüfer Tester MesserBGS DIY 1822 Frostschutzprüfer für Kühlerfrostschutz Ethylen und Glycol Beschreibung: Frostschutzprüfer zur Kontrolle der Frostschutzwirkung von Kühlerfrostschutz auf Basis von Ethylen- und Glycol-Lösungen ermöglicht eine schnelle Prüfung des Kühlmittels im Fahrzeugkühlsystem über den flexiblen Ansaugschlauch wird eine kleine Menge Kühlflüssigkeit in den transparenten Prüfkörper aufgenommen der Zeiger zeigt anschließend die vorhandene Frostschutzwirkung auf der Skala an durch das transparente Gehäuse kann das Kühlmittel gleichzeitig optisch auf Rost, Schmutz und Verunreinigungen kontrolliert werden geeignet für Wartungs- und Kontrollarbeiten an Pkw, Transportern und anderen Fahrzeugen mit entsprechendem Kühlsystem kompakte und einfache Bauform ohne Batterie oder externe Stromversorgung ideal für die regelmäßige Kontrolle vor der kalten Jahreszeit sowie bei Wartungsarbeiten am Kühlsystem Geeignet für: Kühlerfrostschutz auf Basis von Ethylen-Lösungen Kühlerfrostschutz auf Basis von Glycol-Lösungen Pkw Transporter Motorräder und andere Fahrzeuge mit geeignetem Flüssigkeitskühlsystem Wartung und Kontrolle des Motorkühlsystems Produktmerkmale: Frostschutzprüfer für Kühlerfrostschutz einfache Ansaugung der Prüfflüssigkeit über Gummiball und Schlauch direkte Ablesung der Frostschutzwirkung über Zeiger und Skala transparentes Gehäuse zur Sichtkontrolle des Kühlmittels zusätzliche Kontrolle auf Rost und Schmutz möglich keine Batterie erforderlich kompakte Bauform BGS DIY Ausführung Funktionsweise: der Ansaugschlauch wird in die Kühlflüssigkeit eingetaucht durch Zusammendrücken und Loslassen des Gummiballs wird Kühlmittel in den Prüfkörper eingesaugt der Flüssigkeitsstand wird auf die vorgesehene Markierung gebracht der Prüfer wird so gehalten bzw. leicht geneigt, dass sich der Messzeiger korrekt ausrichten kann anschließend lässt sich die Frostschutzwirkung an der Skala ablesen gleichzeitig kann der Zustand der Kühlflüssigkeit durch das transparente Gehäuse optisch beurteilt werden Anwendung: Motor und Kühlsystem vollständig abkühlen lassen Verschluss des Kühlsystems vorsichtig öffnen Ansaugschlauch des Frostschutzprüfers in die Kühlflüssigkeit eintauchen Gummiball zusammendrücken und wieder loslassen, um Flüssigkeit anzusaugen erforderlichen Flüssigkeitsstand im Prüfer herstellen Prüfer so positionieren, dass sich der Zeiger frei ausrichten kann Frostschutzwirkung an der Skala ablesen Kühlmittel zusätzlich auf Rost, Schmutz und andere sichtbare Verunreinigungen kontrollieren nach der Prüfung Prüfflüssigkeit entsprechend den Herstellerangaben behandeln und den Prüfer reinigen Technische Daten: Hersteller: BGS DIY Artikelnummer: 1822 EAN: 4026947018225 geeignet für: Kühlerfrostschutz auf Basis von Ethylen- und Glycol-Lösungen Prüfmethode: mechanische Messung mit Zeiger Sichtkontrolle der Prüfflüssigkeit: ja Verpackungsmaße: 256 x 151 x 49 mm Bruttogewicht: 108 g Hinweise: der Frostschutzprüfer ist für Kühlerfrostschutz vorgesehen die aktuelle Herstellerangabe nennt keine Verwendung für Scheibenwaschwasser die Messung ersetzt nicht die Herstellerfreigabe des verwendeten Kühlmittels bei auffälligem, verschmutztem oder rosthaltigem Kühlmittel sollte das Kühlsystem näher geprüft werden für eine zuverlässige Messung muss sich der Messzeiger frei bewegen können Sicherheitshinweise: Arbeiten nur an vollständig abgekühlten Kühlsystemen durchführen Kühlerverschluss langsam öffnen, um vorhandenen Restdruck kontrolliert abzubauen Kühlsystem niemals bei heißem Motor unkontrolliert öffnen Schutzbrille und geeignete Schutzhandschuhe tragen Kontakt mit heißem Kühlmittel und heißen Dämpfen vermeiden Kühlmittel nicht verschlucken und Hautkontakt möglichst vermeiden Frostschutzprüfer nur bestimmungsgemäß verwenden Lieferumfang: 1 x BGS DIY 1822 Frostschutzprüfer für Kühlerfrostschutz7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
2x Kühlerfrostschutz KFS 12++ LIQUI MOLY 21135 Kühler Frostschutz Kühlerschutz 5L.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Kühlerfrostschutz KFS 12++ LIQUI MOLY 21135 Kühler Frostschutz Kühlerschutz 5L Beschreibung Wirkstoffkombination mit ausgeklügeltem Inhibitorenpaket aufgrund Hybridtechnologie. Bietet über die gesamte Motorlebensdauer hervorragenden Schutz vor Frost, Korrosion und Überhitzung. Amin-, borat-, nitrit- und phosphatfreies Kühlerschutzmittel auf Basis von Ethylenglykol. Einsatzgebiet Für Motoren aus Gusseisen, Aluminium oder deren Kombination sowie Kühlsysteme mit Aluminium und/oder Kupferlegierungen. Speziell für Leichtmetallmotoren, bei denen ein besonderer Aluminiumschutz bei höheren Temperaturen verlangt wird. Für Pkw, Nfz, Busse, Landmaschinen sowie stationäre Motoren und Geräte, die einen Kühlerfrostschutz dieser Qualität fordern. Anwendung Kühlsystem mit Kühler-Reiniger von LIQUI MOLY (Art.-Nr. 3320) reinigen. Kühlsystem entleeren und mit ausreichend Wasser spülen. Gemäß Mischtabelle mit Kühlerfrostschutz KFS 12++ und Wasser befüllen. Hierzu empfehlen wir destilliertes Wasser. Je nach Wasserhärte und Qualität (Härte nicht größer als 3,566 mmol/l) ist auch eine Verdünnung mit Leitungswasser möglich. Entsorgung entsprechend der örtlichen Vorschriften. Wechselintervall je nach Herstellervorschrift. Nur in unverdünntem Zustand lagern. Mischbar mit Kühlmitteln auf Basis Ethylenglykol. MISCHTABELLE Frostschutz Wasser Schutz bis 1 Teil 2 Teile -20 °C 1 Teil 1 Teil -40 °C 2 Teile 1 Teil -68 °C54,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.